Orange lidera Rumanía en velocidades de internet fijo desde 2024.
Fecha de publicación: 14/09/2026
El informe se basa en el análisis de pruebas de velocidad realizadas principalmente en las aplicaciones móviles de V-Speed (incluida SpeedGeo) entre 2021 y el segundo trimestre de 2026.
Los datos relativos a las velocidades medias de descarga de los tres principales proveedores de Internet fijo de Rumanía (Digi, Vodafone y Orange) revelan una tendencia clara. Los tres partieron de un nivel similar en 2021: Orange alcanzó los 53 Mbps, DIGI los 64 Mbps y Vodafone los 67 Mbps. Vodafone mantuvo una ligera ventaja sobre Digi durante los dos años siguientes, además de un claro dominio sobre Orange (alcanzando aproximadamente el 50 %).
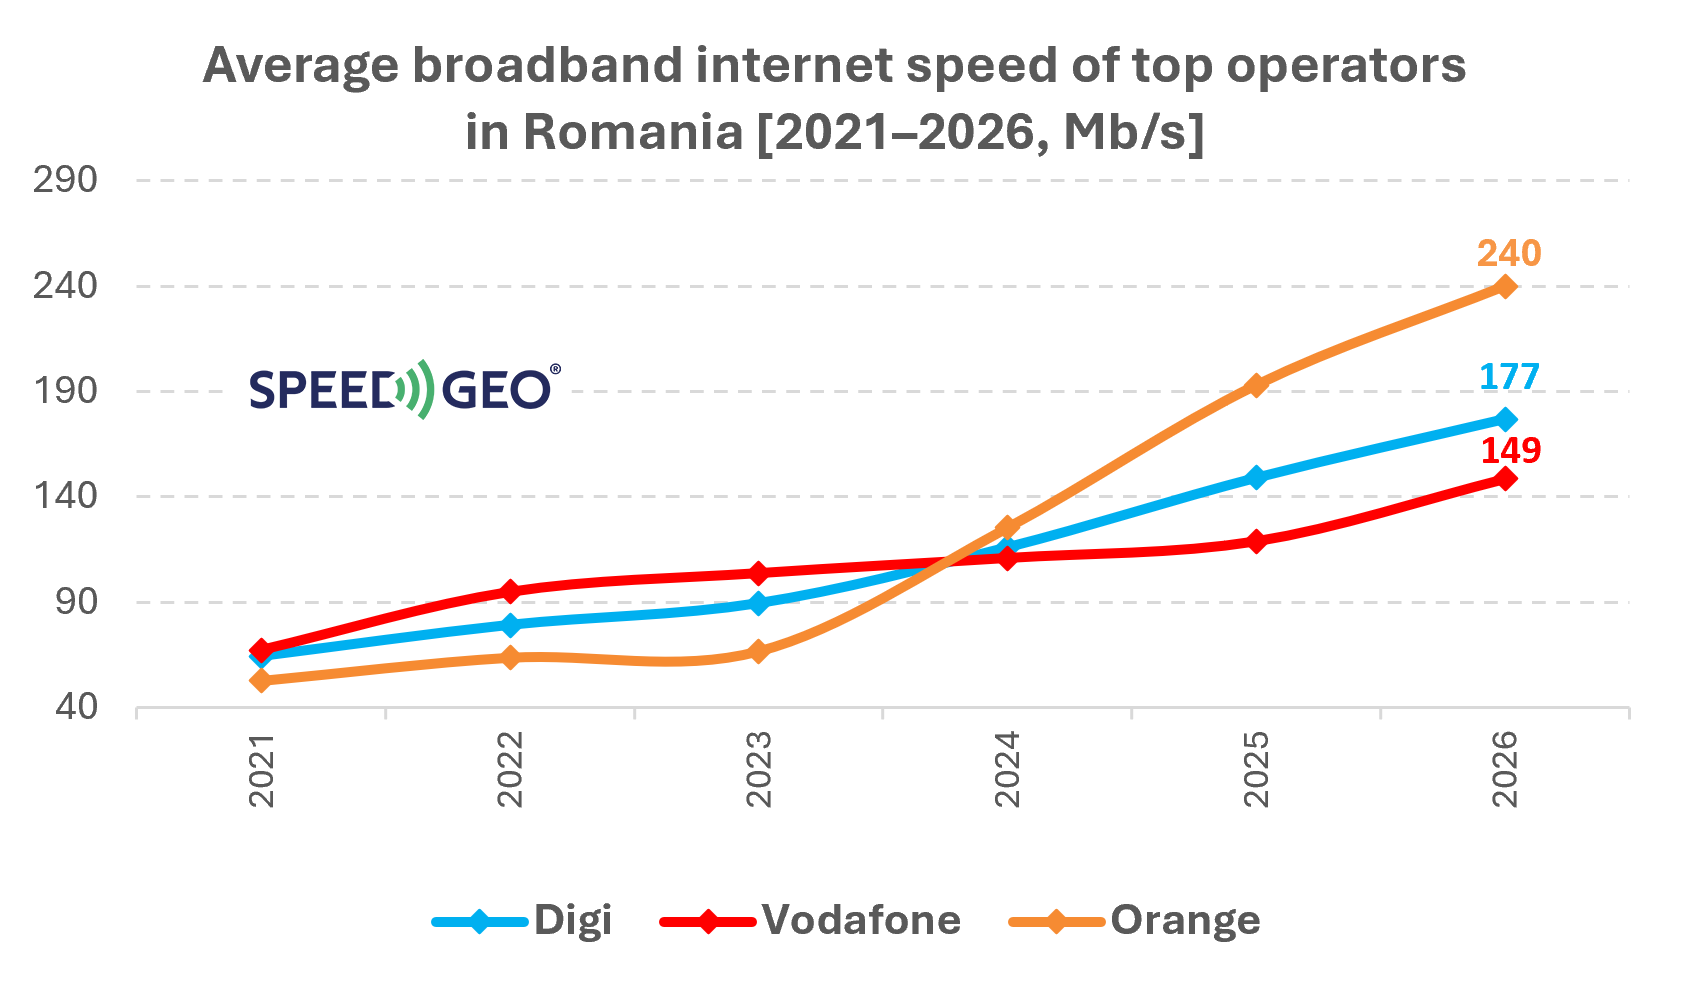
La situación cambió drásticamente en 2024, cuando Orange alcanzó y, posteriormente, superó a sus rivales en el mercado. En el segundo trimestre de 2026, Orange alcanzó una velocidad media de descarga de 240 Mbps, situándose significativamente por delante tanto de Digi (177 Mbps) como de Vodafone (149 Mbps). ¿Cómo es que el operador más débil al inicio de la década se convirtió en el líder indiscutible en velocidad en 2026?
Durante años, el mercado rumano de banda ancha se consideró el feudo de DIGI. Como pionera del mercado rumano de fibra óptica, DIGI combinó durante muchos años la construcción de una extensa red de fibra con servicios asequibles, lo que la convirtió en el referente del mercado nacional. Vodafone entró en el mercado fijo mediante la adquisición, en 2019, del operador de cable UPC Romania, propietario de una red coaxial basada en el estándar DOCSIS. Aunque las redes de cable pueden ofrecer buenos resultados, se enfrentan a mayores limitaciones tecnológicas que la moderna fibra FTTH.
En el segmento fijo, Orange se basó durante años en acuerdos mayoristas. El punto de inflexión se produjo en 2021 con la adquisición de una participación mayoritaria en la división fija de Telekom Romania Communications, lo que otorgó a Orange acceso a una red amplia, aunque tecnológicamente desigual (una mezcla de FTTB, FTTH e infraestructura más antigua). La fusión jurídica y operativa completa de ambas empresas tuvo lugar en junio de 2024. A partir de ese momento, Orange pudo aplicar una política de inversión unificada, armonizar su red troncal y actualizar la infraestructura adquirida a los estándares de fibra óptica. Este fue el momento exacto en el que Orange comenzó a superar a sus competidores en velocidades de Internet.
Tras la fusión, Orange aceleró su inversión: la empresa declaró inversiones acumuladas que superaban los mil millones de euros en la expansión de FTTH tras la adquisición de Telekom Romania, al tiempo que anunciaba presupuestos crecientes para infraestructura fija y móvil en los años siguientes (incluidos 237 millones de euros previstos para 2026 con el fin de acelerar el despliegue de la fibra y el desarrollo de 5G). El operador se centró en la comercialización masiva de servicios XGS-PON, lanzando «Giga Fibră» —que ofrece velocidades de hasta 2,1 Gbps— como su producto estrella. Paralelamente a la promoción de planes de mayor velocidad, la proporción de usuarios equipados con routers compatibles con los últimos estándares Wi-Fi 6 y, más recientemente, Wi-Fi 7, creció de forma constante.
Wi-Fi moderno en Orange
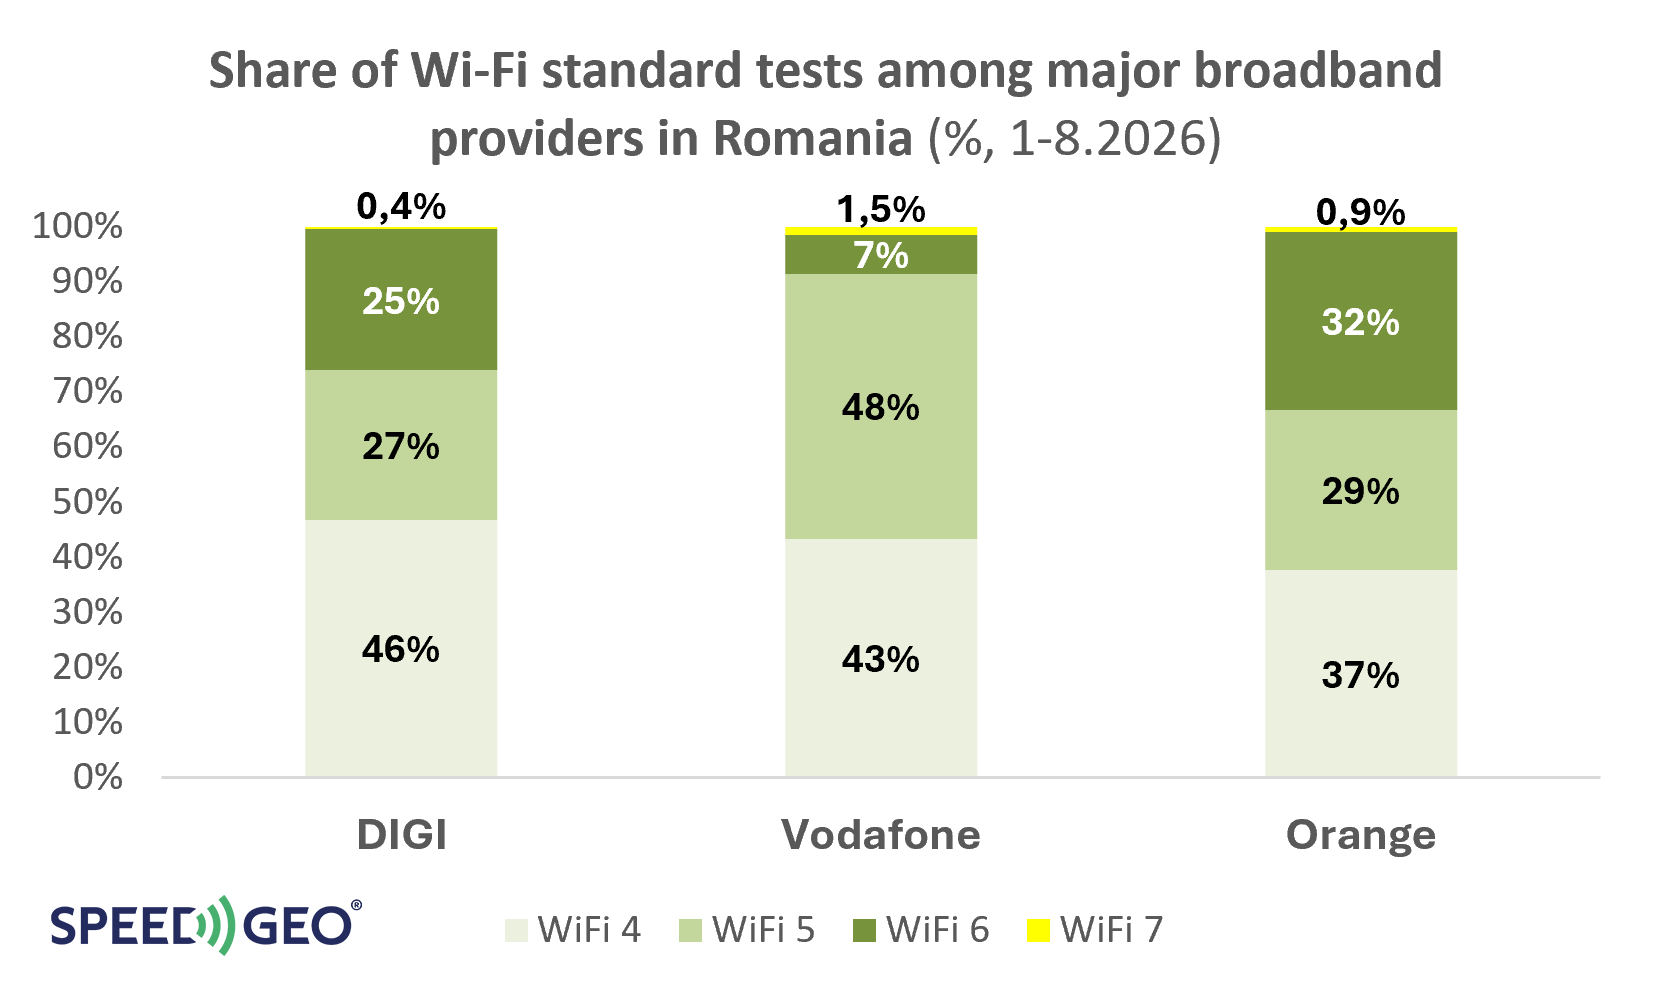
Una de las fuentes de la ventaja de Orange en los últimos años puede haber sido el despliegue sistemático de routers compatibles con los últimos estándares Wi-Fi. El operador no solo los ofreció a los nuevos abonados, sino que también sustituyó de forma sistemática los equipos de los clientes existentes. Esta hipótesis se ve respaldada por los resultados de las pruebas de velocidad de los usuarios de SpeedGeo, que identificaron generaciones específicas de Wi-Fi —la tecnología que constituye hoy en día la principal forma de utilizar Internet en el hogar—. Los datos muestran que Orange representa la mayor proporción de mediciones realizadas con los estándares Wi-Fi más modernos (Wi-Fi 5, 6 y 7): un 62 %, frente al 56 % de Vodafone y el 52 % de DIGI. La proporción de pruebas realizadas con el estándar clave, el Wi-Fi 6, también fue mayor en Orange, alcanzando el 32 % frente al 25 % de DIGI y a un escaso 7 % de Vodafone. En consecuencia, Orange presenta la menor proporción de mediciones con el estándar Wi-Fi 4, más antiguo y varias veces más lento: un 37 % frente al 43 % de Vodafone y al 46 % de DIGI.
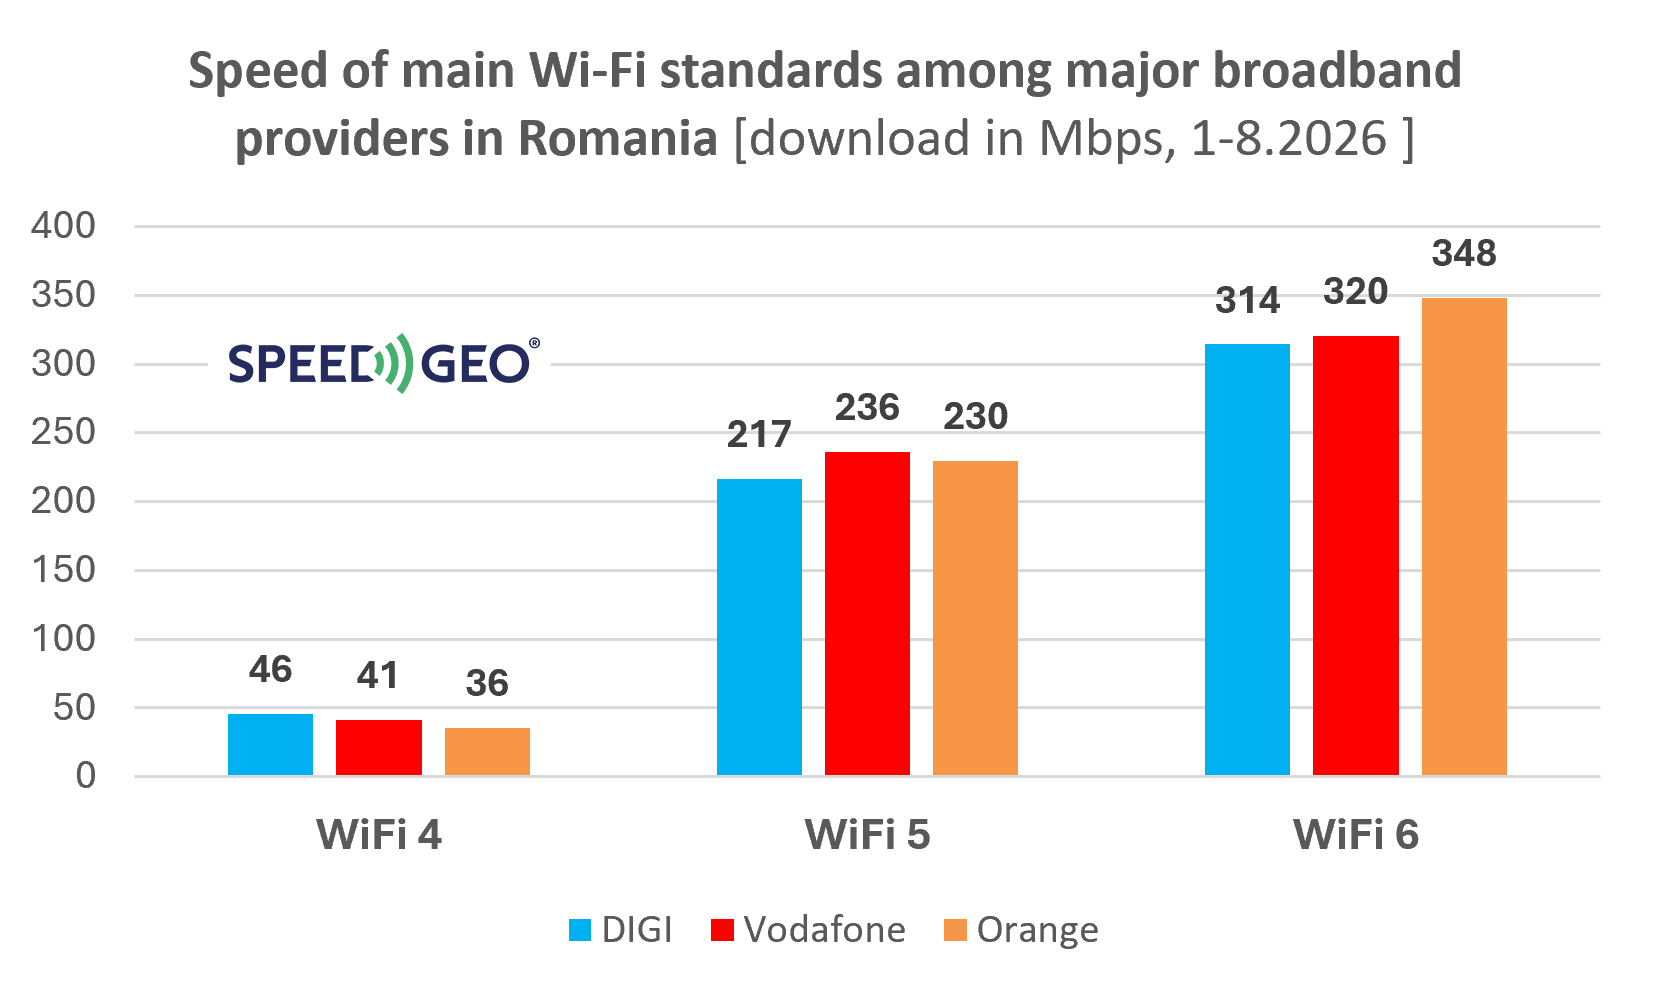
Además, las mediciones de Wi-Fi 6 en la infraestructura de Orange arrojan resultados ligeramente superiores a los de otros operadores: 348 Mbps frente a los 320 Mbps de Vodafone y los 314 Mbps de DIGI. También cabe destacar el perfil de adopción tecnológica específico de Vodafone: las pruebas realizadas en su red muestran una proporción notablemente menor de mediciones de Wi-Fi 6, junto con la mayor proporción de Wi-Fi 5 entre los tres operadores, lo que podría indicar un ritmo más lento de sustitución de routers. En cuanto al Wi-Fi 7, el mercado se encuentra aún en las primeras fases de implantación: la cuota de este estándar en toda la muestra ronda el 1 %, lo que aún no permite extraer conclusiones significativas.
El resultado final es que Orange establece una ventaja visible a partir de 2025. Esta ventaja no es fruto de un avance tecnológico repentino, sino más bien del efecto acumulativo de un largo proceso de consolidación del mercado: la adquisición de una empresa tecnológicamente heterogénea, la consolidación de ambas entidades, la transición de FTTB/cobre a FTTH y la implementación de una estrategia comercial coherente.