A Orange lidera a Romênia em velocidades de internet fixa desde 2024.
Data de publicação: 14/09/2026
O relatório baseia-se na análise de testes de velocidade realizados principalmente nas aplicações móveis da V-Speed (incluindo a SpeedGeo) entre 2021 e o segundo trimestre de 2026.
Os dados relativos às velocidades médias de download entre os três principais fornecedores de Internet fixa na Roménia (Digi, Vodafone e Orange) revelam um padrão claro. Todos os três começaram num nível semelhante em 2021 — a Orange atingiu 53 Mbps, a DIGI 64 Mbps e a Vodafone 67 Mbps. A Vodafone manteve uma ligeira vantagem sobre a Digi nos dois anos seguintes, a par de um domínio claro sobre a Orange (atingindo cerca de 50 %).
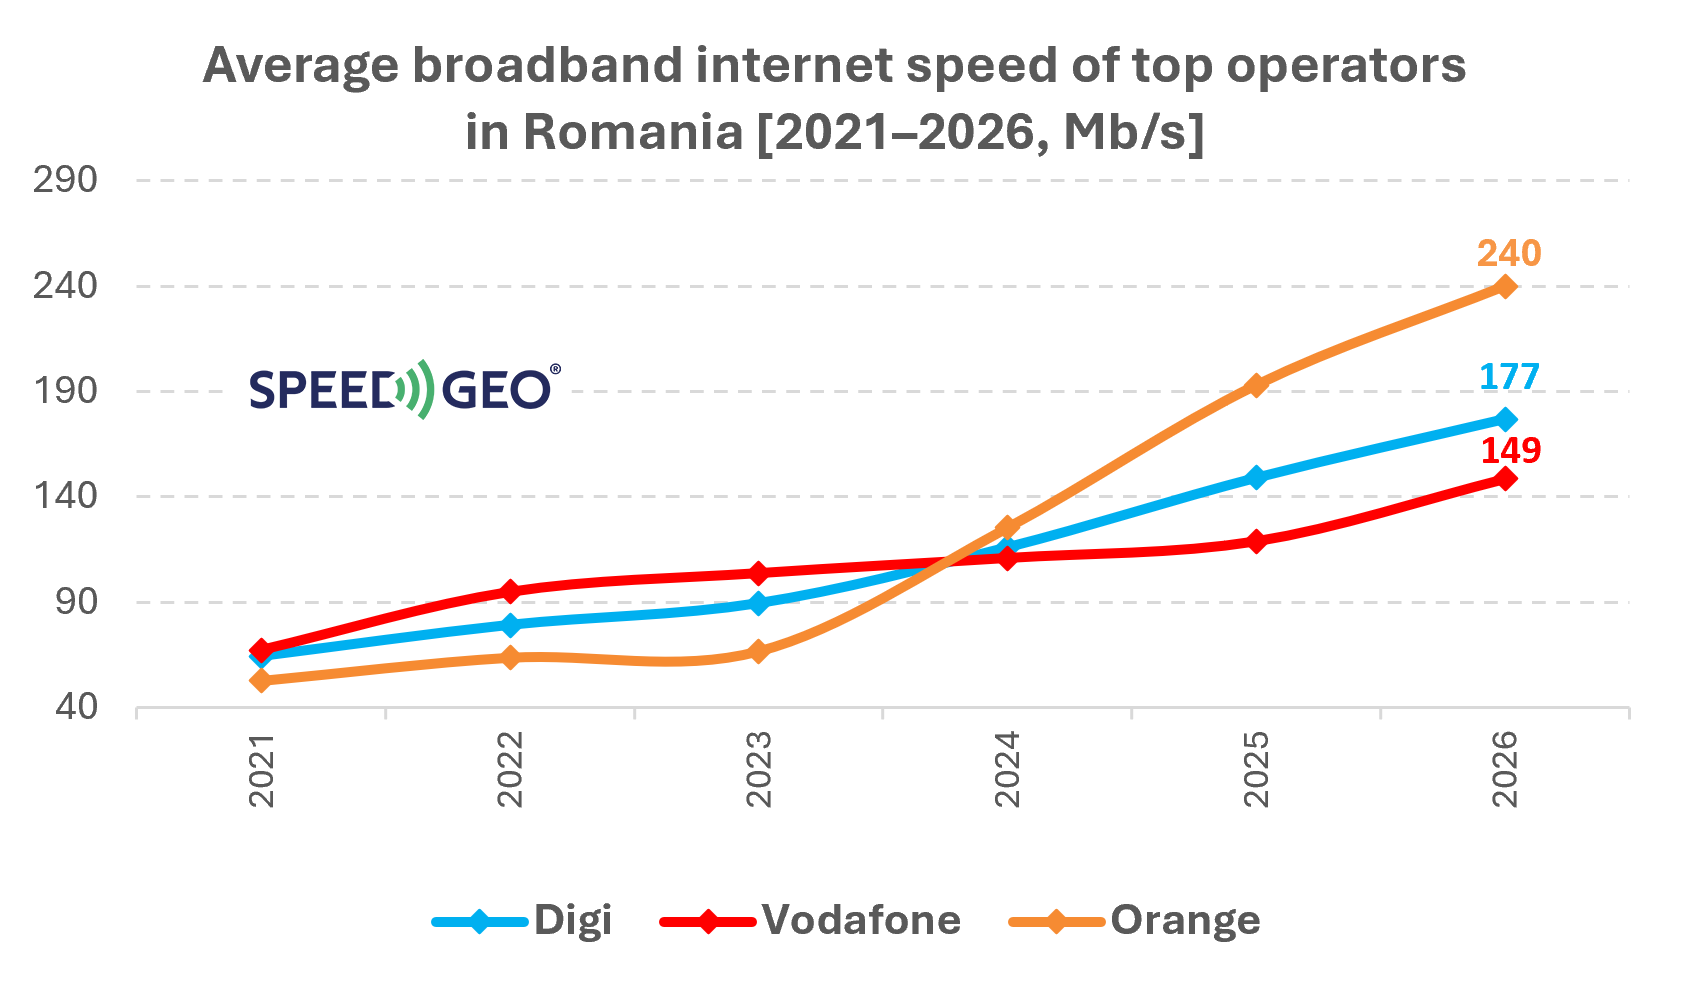
A situação mudou drasticamente em 2024, quando a Orange alcançou e, posteriormente, ultrapassou os seus rivais de mercado. No segundo trimestre de 2026, a Orange atingiu uma velocidade média de download de 240 Mbps, ultrapassando significativamente tanto a Digi (177 Mbps) como a Vodafone (149 Mbps). Como é que o operador mais fraco no início da década se tornou o líder indiscutível em velocidade em 2026?
Durante anos, o mercado romeno de banda larga foi considerado o domínio da DIGI. Como pioneira do mercado romeno de fibra ótica, a DIGI combinou, durante muitos anos, a construção de uma extensa rede de fibra ótica com serviços acessíveis, tornando-se a referência no mercado nacional. A Vodafone entrou no mercado fixo ao adquirir a operadora de cabo UPC Romania em 2019, que detinha uma rede coaxial baseada no padrão DOCSIS. Embora as redes de cabo possam apresentar bons resultados, enfrentam maiores limitações tecnológicas do que a moderna fibra FTTH.
No segmento fixo, a Orange baseou-se em acordos grossistas durante anos. O ponto de viragem ocorreu em 2021 com a aquisição de uma participação maioritária na vertente fixa da Telekom Romania Communications, concedendo à Orange acesso a uma rede de grande dimensão, embora tecnologicamente heterogénea (uma mistura de FTTB, FTTH e infraestruturas mais antigas). A fusão jurídica e operacional completa de ambas as empresas ocorreu em junho de 2024. A partir desse momento, a Orange pôde implementar uma política de investimento unificada, harmonizar a sua rede de backbone e atualizar a infraestrutura adquirida para os padrões de fibra. Este foi o momento exato em que a Orange começou a ultrapassar os seus concorrentes em termos de velocidades de Internet.
Na sequência da fusão, a Orange acelerou as suas despesas: a empresa declarou investimentos acumulados superiores a mil milhões de euros na expansão da FTTH após a aquisição da Telekom Romania, ao mesmo tempo que anunciou orçamentos crescentes para infraestruturas fixas e móveis nos anos seguintes (incluindo 237 milhões de euros previstos para 2026 para acelerar a implantação da fibra e o desenvolvimento do 5G). A operadora concentrou-se na comercialização em massa de serviços XGS-PON, lançando o «Giga Fibră» — que oferece velocidades até 2,1 Gbps — como o seu produto estrela. A par da promoção de planos de maior velocidade, a percentagem de utilizadores equipados com routers compatíveis com os mais recentes padrões Wi-Fi 6 e, mais recentemente, Wi-Fi 7, cresceu de forma constante.
Wi-Fi moderno na Orange
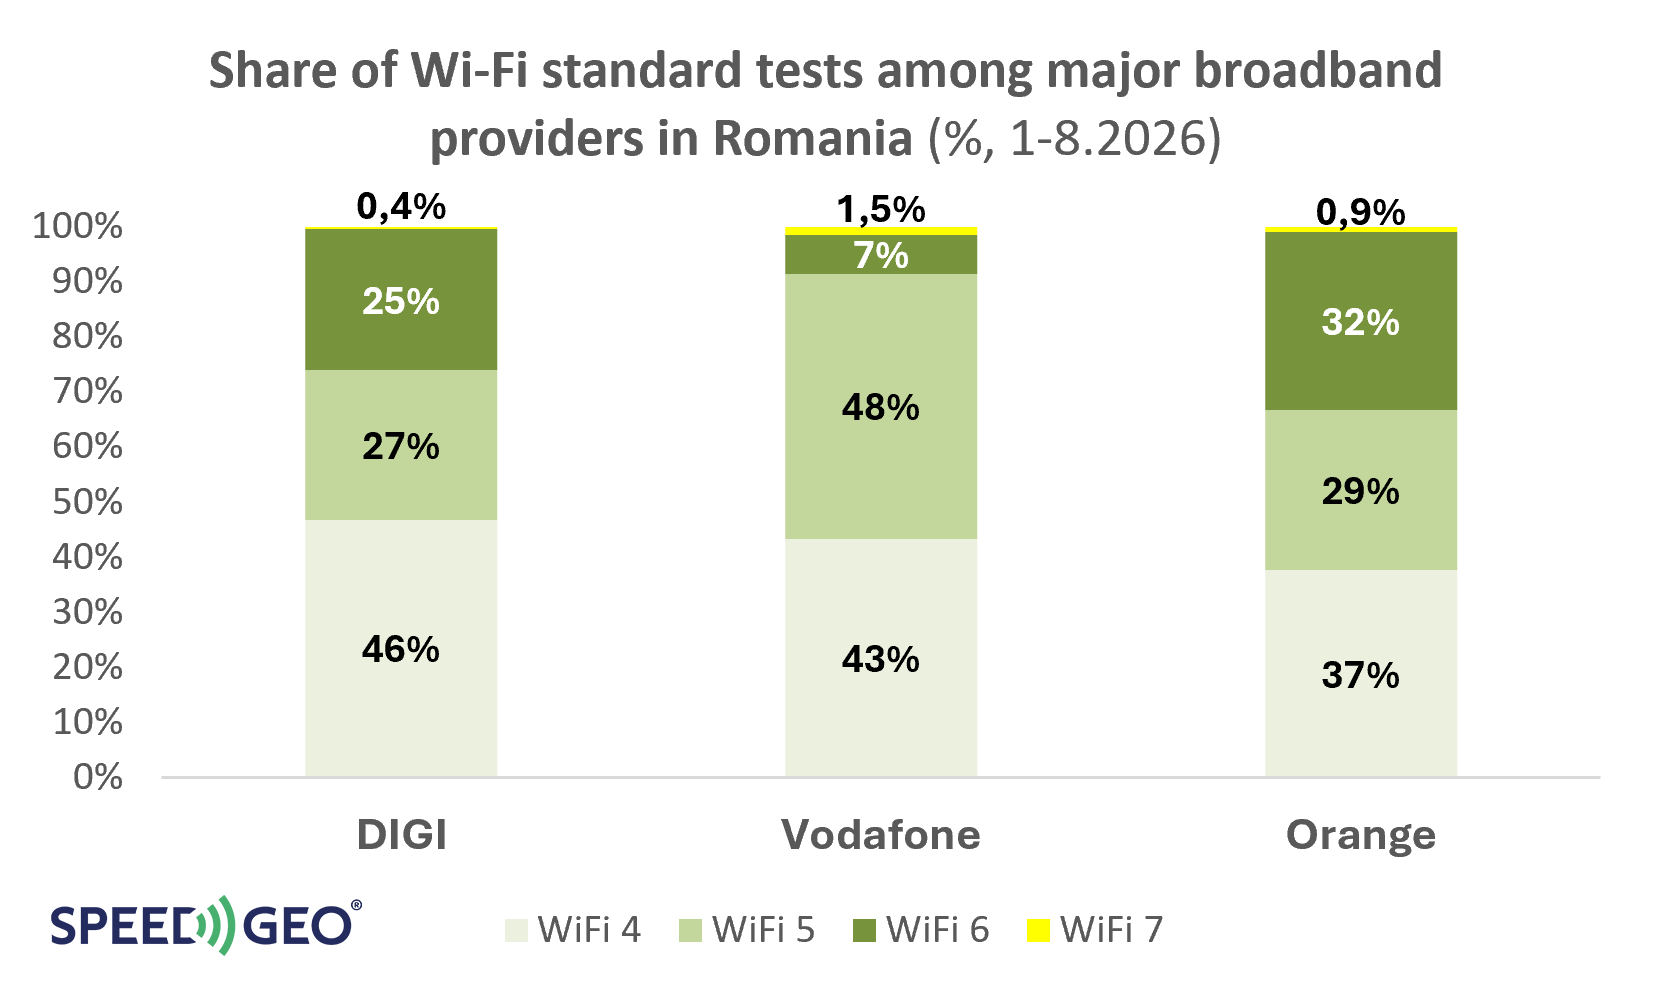
Uma das fontes da vantagem da Orange nos últimos anos pode ter sido a implantação consistente de routers compatíveis com os mais recentes padrões Wi-Fi. A operadora ofereceu-os não só a novos assinantes, mas também substituiu sistematicamente o equipamento dos clientes existentes. Esta hipótese é corroborada pelos resultados dos testes de velocidade dos utilizadores do SpeedGeo, que identificaram gerações específicas de Wi-Fi — a tecnologia que constitui atualmente a principal forma de utilização da Internet doméstica. Os dados mostram que a Orange representa a maior quota de medições realizadas através dos padrões Wi-Fi mais modernos (Wi-Fi 5, 6 e 7) — 62%, em comparação com 56% na Vodafone e 52% na DIGI. A percentagem de testes realizados no padrão-chave, o Wi-Fi 6, também foi mais elevada na Orange, atingindo 32% contra 25% na DIGI e meros 7% na Vodafone. Em contrapartida, a Orange apresenta a menor percentagem de medições no padrão Wi-Fi 4, mais antigo e várias vezes mais lento — 37% contra 43% na Vodafone e 46% na DIGI.
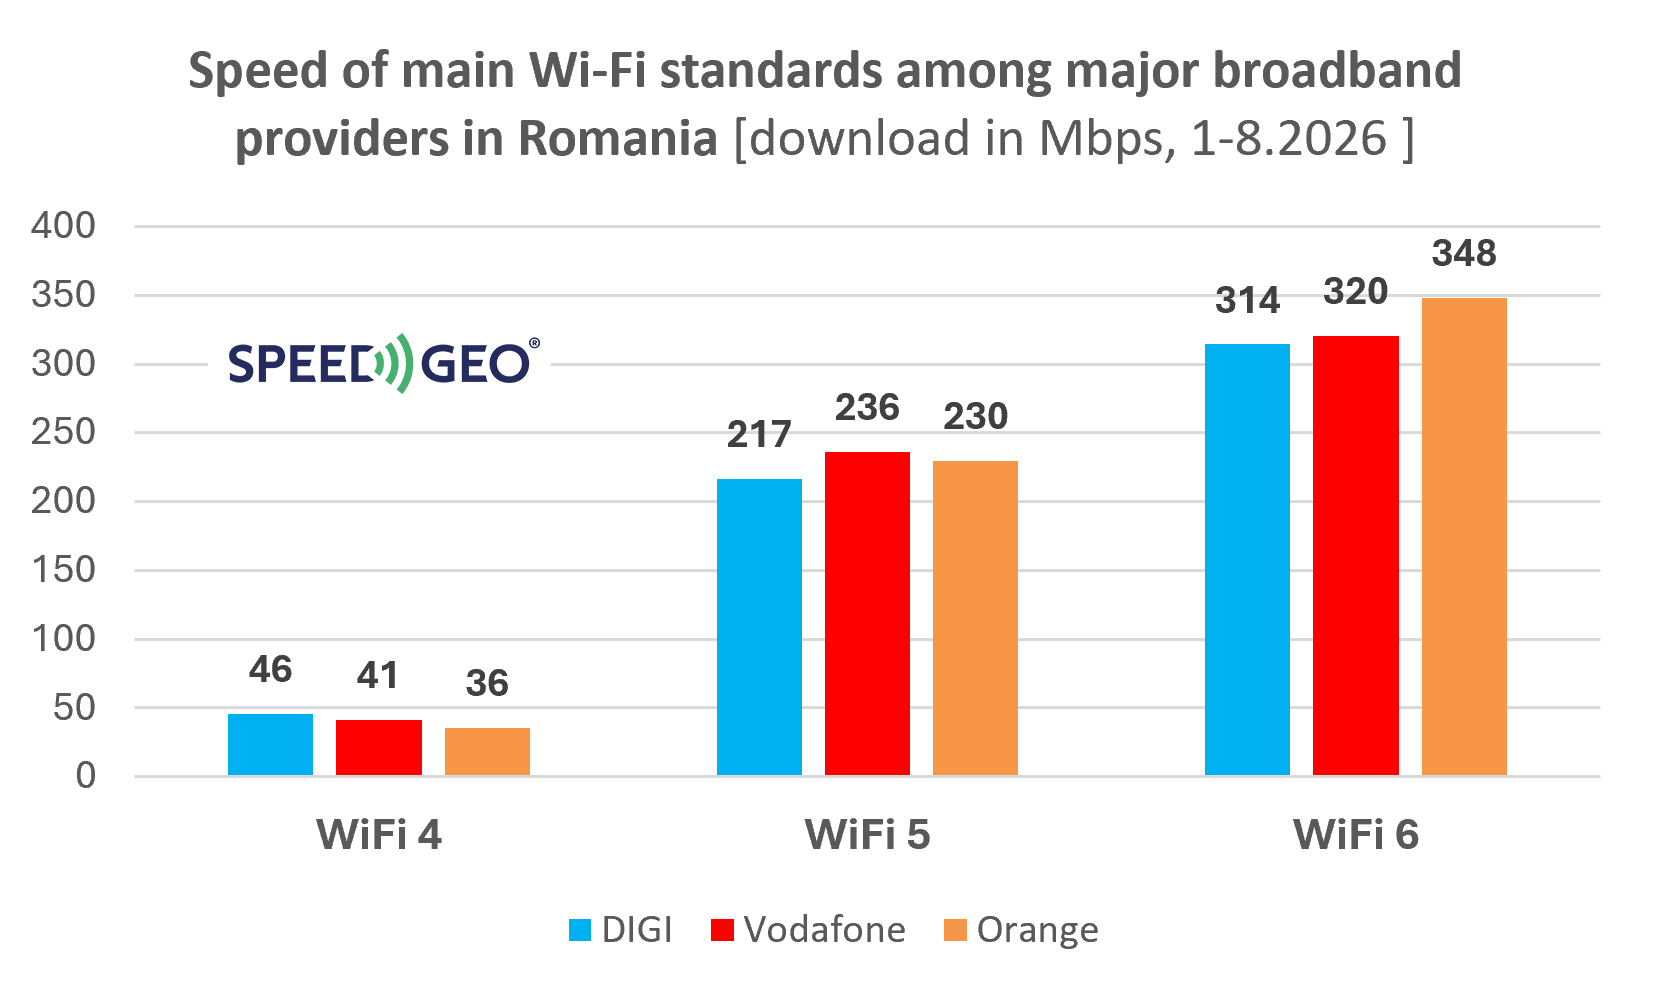
Além disso, as medições relativas ao Wi-Fi 6 na infraestrutura da Orange apresentam resultados ligeiramente superiores aos de outras operadoras — 348 Mbps contra 320 Mbps na Vodafone e 314 Mbps na DIGI. Também digno de nota é o perfil distinto de adoção de tecnologia da Vodafone — os testes na sua rede revelam uma percentagem visivelmente mais baixa de medições de Wi-Fi 6, a par da maior percentagem de Wi-Fi 5 entre as três operadoras, o que pode indicar um ritmo mais lento de substituição de routers. Quanto ao Wi-Fi 7, o mercado continua nas fases iniciais de implantação — a quota do padrão em toda a amostra ronda os 1%, o que ainda não permite tirar conclusões significativas.
O resultado final é a Orange a estabelecer uma vantagem visível a partir de 2025. Esta vantagem não é fruto de um avanço tecnológico repentino, mas sim do efeito cumulativo de um longo processo de consolidação do mercado: a aquisição de uma empresa tecnologicamente heterogénea, a consolidação de ambas as entidades, a transição de FTTB/cobre para FTTH e a implementação de uma estratégia comercial coesa.